


中国银行业高质量发展实时观察


-
 付费后查看全部内容
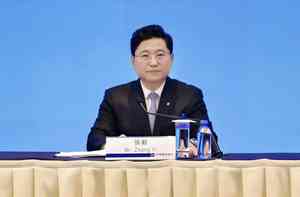
中国建设银行2026年中期业绩发布会致辞
8月28日,建设银行采取香港、北京两地连线形式召开2026年中期业绩发布会。建设银行行长张毅出席发布会并发表致辞。
阅读量27105
-
 付费后查看全部内容
中国建设银行公布2026年半年度经营业绩
经营业绩稳中向好,发展根基有力夯实。盈利稳步提升,经营收入(国际财务报告准则,下同)韧性增长,盈利表现逐季向好,上半年实现经营收入4,263.33亿元、同比增长10.48%,净利润1,716.77亿元、同比增长5.56%。
阅读量25190
-
 付费后查看全部内容
建行的底气:数字很亮,故事更深
2026年8月28日,北京,建设银行披露半年报。资产总额47.33万亿元、较上年末增长3.72%。净利润1,716.77亿元、同比增长5.56%。47.33万亿元资产、1716.77亿元、1.29%的不良率——数字很稳。但真正值得被书写的,不是数字本身,而是数字背后正在发生的故事:一家银行如何在大国金融的棋盘上,成为那块最亮的压舱石。
阅读量107215
-
 付费后查看全部内容
规模做减法,利润做加法:北京银行战略转身
2026年8月28日,北京银行半年报披露。 2026年上半年,北京银行实现营业收入382.48亿元,同比增长5.60%;归属于母公司股东净利润159.00亿元,同比增长5.63%;加权平均净资产收益率10.60%,资产收益率0.66%,盈利保持稳定水平。总资产4.74万亿元,较年初下降3.95%;总负债4.33万亿元,较年初下降4.96%。
阅读量98770
-
 付费后查看全部内容
青岛银行2026年半年报数据解读
2026年8月27日收盘,青岛银行以年内累计涨幅超过35%,在42家A股上市银行中位列第一。 同一天,半年报出炉:营收83.64亿元,同比增长9.15%;归母净利润36.19亿元,同比增长18.08%。
阅读量30731
-
 付费后查看全部内容
浦发银行2026年半年报数据解读
2026年8月27日晚间,浦发银行披露半年报。 资产总额10.41万亿元,较上年末增长3.21%。 营收937.77亿元,同比增长3.55%。 归母净利润309.51亿元,同比增长4.08%。 数字不难看。营收、利润“双增”,增速均较一季度扩大2个百分点以上。不良率微降,净息差企稳回升。
阅读量64386
-
 付费后查看全部内容
浦发银行2026半年报数据解读
2026年8月27日晚间,浦发银行披露半年报。 资产总额10.41万亿元,较上年末增长3.21%。 营收937.77亿元,同比增长3.55%。 归母净利润309.51亿元,同比增长4.08%。 数字不难看。营收、利润“双增”,增速均较一季度扩大2个百分点以上。不良率微降,净息差企稳回升。
阅读量15524
-
 付费后查看全部内容
成都银行半年报数据解读
2026年8月26日晚间,成都银行披露半年报。 营收127.76亿元,同比增长4.13%。 归母净利润69.05亿元,同比增长4.35%。 数字很漂亮。营收、利润“双增”,不良率0.68%稳居行业第一梯队,净息差逆势回升,还首次推出了中期分红。 但如果你只盯着这几个数字,就错过了真正有意思的东西。
阅读量26507
-
 付费后查看全部内容
上海银行半年报数据解读
2026年8月27日晚间,上海银行披露半年报。 营收288.42亿元,同比增长5.48%。 归母净利润132.99亿元,同比增长0.51%。 营收涨了5.5%,利润几乎没动。
阅读量20976
-
 付费后查看全部内容
兴业银行半年报数据解读
2026年8月27日晚间,兴业银行发布半年报。 总资产11.46万亿元,较上年末增长3.31%。科技金融贷款余额1.24万亿元,增长12.98%。绿色金融贷款余额1.21万亿元,增长9.63%。手续费及佣金净收入142.01亿元,增长8.61%。大投行FPA余额5.19万亿元,增长6.14%。 五个数字拼在一起,画面很清晰:资产在扩、结构在调、中收在涨、投行在跑。
阅读量14675
-
 付费后查看全部内容
苏州银行半年报数据解读
2026年8月26日晚间,苏州银行披露半年报。 五个数字跳了出来——营收增长13.08%,净利增长8.51%,利息净收入狂飙23.90%,手续费及佣金净收入却跌了8.08%,投资收益也跌了7.32%。 有人赚翻了,有人亏惨了。同一家银行,冰火两重天。
阅读量20678
-
 付费后查看全部内容
无锡银行半年报数据解读
2026年8月26日晚间,无锡银行披露半年报。 五个数字跳了出来:营收增长3.01%,净利润增长2.84%,存款增长8.72%,贷款增长6.39%,资产增长7.14%。 单独看任何一个,都不算惊人。但放在2026年银行业的大背景里——画面完全不一样了。
阅读量56153